Engels fue el teórico marxista que dedicó un mayor esfuerzo al problema de la vivienda. Su obra principal sobre el tema, titulada precisamente “Contribución al problema de la vivienda”, cuya lectura recomendamos, fue escrita en 1872. Engels sostiene que la escasez de vivienda no es un problema técnico ni de falta de suelo, sino una consecuencia directa de la explotación capitalista y de la acumulación urbana. La migración masiva del campo a la ciudad, la especulación del suelo y la concentración de la propiedad generan una crisis habitacional permanente para la clase trabajadora.
El capitalismo español tiene una serie de particularidades en su conformación histórica que de forma muy significativa se mantienen en la actualidad. La dependencia del sector financiero, es decir, de la banca, es casi absoluta. Es curioso que en la distribución de responsabilidades en cuanto al problema de la vivienda y de los desahucios actualmente nadie hable de la banca. Curioso, pero perfectamente explicable, dado que la mayoría de los que abandonan la política -voluntaria o involuntariamente- buscan su acomodo en entidades financieras o en algunas de sus numerosas fundaciones o ramificaciones. Una de las diferencias cualitativas de primer orden con respecto al Movimiento 15-M del 2011 era precisamente que entonces la denuncia se centraba en la banca. Fueron cientos los escraches contra los bancos que se hicieron en toda la geografía castellana y en otros pueblos del Estado. En esta ocasión se habla de los fondos buitre, y para nada de las entidades financieras. ¿Por qué será?
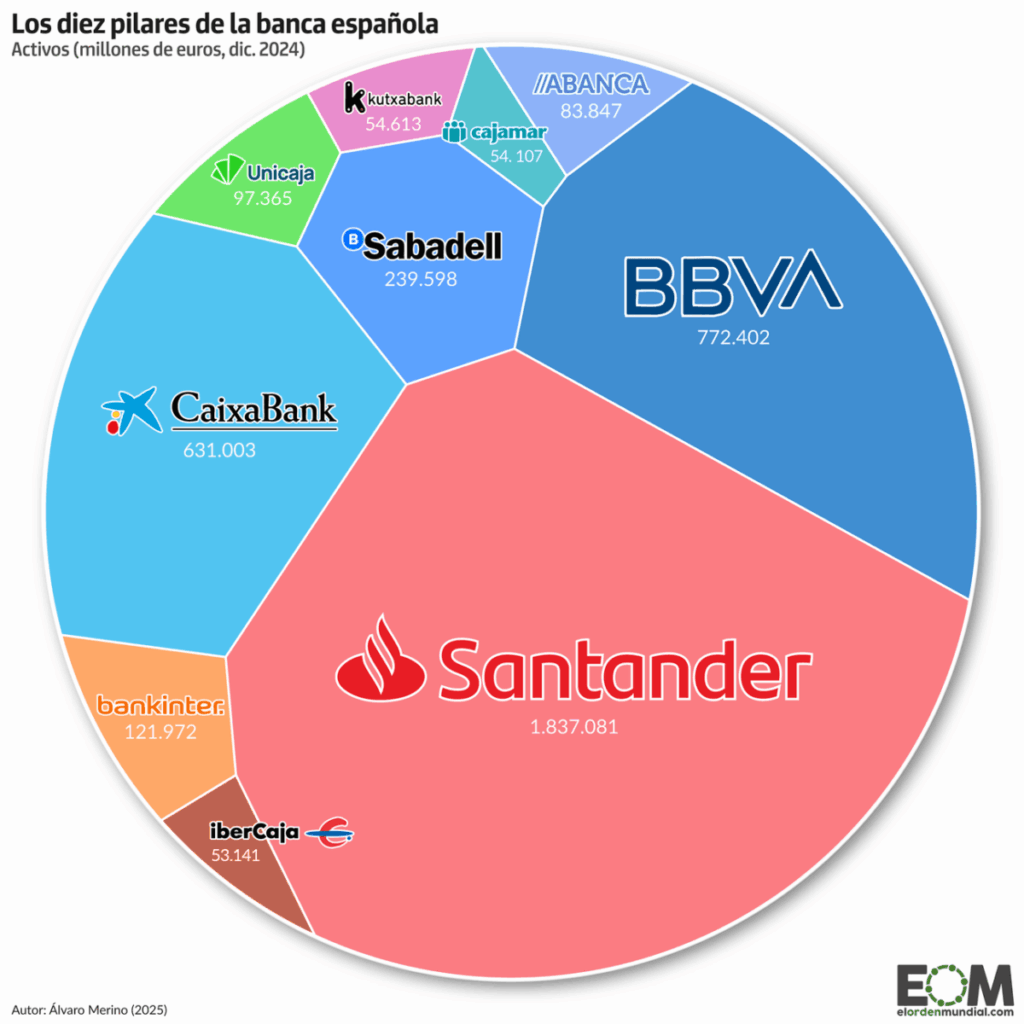
Para la banca española, el préstamo a la vivienda es, por mucho, el rey de los activos. Según los análisis de exposición inmobiliaria de Funcas, el crédito para la compra de vivienda representa el 28% del crédito total concedido por las entidades y nada menos que el 84% de todo su negocio de financiación ligado al ladrillo (frente a la media europea del 75%). El préstamo a promotores y construcción apenas pesa un 3%. Si sumamos el beneficio que dejan los productos asociados (seguros de vida y hogar vinculados a la hipoteca, que tienen márgenes de beneficio neto superiores al 60% para sus gestoras), el peso real de la vivienda en el beneficio neto final escala hasta rondar el 35% – 40% del beneficio total obtenido dentro de España.
Para entender el peso de la vivienda frente a otros sectores, la distribución estimada del origen de los beneficios de una entidad financiera media española en su negocio estatal se reparte de la siguiente forma:
|
Sector / Línea de Negocio |
Porcentaje del Beneficio Estimado |
|---|---|
|
Negocio de la Vivienda (Hipotecas + Seguros vinculados) |
35% – 40% |
|
Consumo y Tarjetas (Particulares) |
15% – 20% |
|
Pymes y Grandes Empresas (Crédito corporativo) |
30% – 35% |
|
Sector Público y Mercados (Deuda soberana, inversión) |
10% – 15% |
Hay que constatar que la banca ha disparado sus beneficios en el primer semestre de 2026 en un 18%, con una cifra récord de 20.164 millones de euros. Si el segundo semestre es similar, superarán los 40.000 millones de euros de beneficios a lo largo de este año.
El conjunto de maniobras impulsadas por el “Gobierno de Progreso” tiene como finalidad iniciar una campaña electoral que se les presenta, en principio, muy desfavorable, especialmente para los socios menores. En esta ocasión han recurrido también a la «movilización social», incluyendo la acampada en la Puerta del Sol e intentos en otras ciudades del Estado. En paralelo, tratan de manipular el censo electoral sobre la base de incorporar incoherentemente a votantes cuyo único mérito para ello es ser descendientes de los emigrantes españoles (que no exiliados/as). ¿Qué criterios objetivos para votar en unas elecciones generales puede tener un ciudadano/a que no ha vivido en el Estado español en ningún momento por muy descendiente de emigrantes españoles que sea? Así intentan mantener a la actual coalición progresista en el Gobierno después de las próximas elecciones.
Los decretos son una desvergüenza, empezando por su presentación desdoblada. Esto no tiene otro objetivo que conseguir que el primero, el ya conocido, obtenga el número de votos suficientes en el Congreso como para mantenerse en vigor a partir del viernes (Podemos ya ha comunicado que va a votar a favor, a pesar de sus “profundas críticas” formales); el segundo decreto, donde están los planteamientos de Sumar, dan por hecho de antemano que no será aprobado por el Parlamento, pero el Gobierno considerará eso una victoria plena.
Algunas consideraciones sobre el primer decreto (26/2026).
Por supuesto, no somos expertos/as en redactar decretos leyes ni textos de similares características, pero cualquier ciudadano/a con un mínimo nivel cultural podrá concluir, tras la lectura del Real Decreto-ley 26/2026 de 29 de septiembre, publicado en el BOE el 30/09, que es un texto farragoso, fatalmente redactado y que no concreta cuestiones de gran importancia.
Una de estas cuestiones es el de los “fondos buitre”, que pese a ser citados de forma reiterada, no se aclara a qué se refieren exactamente. Aparecen como la maldad personificada, “el hombre del saco” que les permite además obviar el auténtico problema en la vivienda: el papel de las entidades financieras, que como hemos señalado, obtienen sus mayores beneficios a través de este negocio.
Los defensores/as del actual decreto, más allá del PSOE, ya reconocen que no resuelve los problemas en el sector, pero que es un paso favorable para los inquilinos/as. ¿En qué consisten estos beneficios? Según el Real Decreto señalado, se amplía dos años el tiempo de alquiler si así lo desea el inquilino/a; se regula de una forma poco clara y fácilmente eludible el alquiler por habitaciones; se introduce el concepto de “enervación”: el inquilino/a, aunque esté iniciado el proceso de desahucio, puede revertir la situación si paga los atrasos del alquiler. Otras medidas que aparecen como favorables a los inquilinos/as, como la teórica indemnización de doce meses, son una auténtica tomadura de pelo.
No se dice nada sobre topar los precios de alquiler, lo que es demencial, porque es quizás el principal problema del mercado de la vivienda. Sí se habla de topar las subidas a un 2%, algo insuficiente, porque la cuestión no es limitar la amplitud de las futuras subidas, sino la absoluta desmesura del nivel de los precios que existen actualmente. Es imprescindible que los precios de los alquileres se hagan asequibles para la mayoría del pueblo. Habría que poner un tope por metro cuadrado de la vivienda, ajustado quizás por barrio o ciudad. En cuanto al alquiler de habitaciones, la propuesta del Gobierno al respecto es imposible de controlar y supervisar, y se trata de algo que simplemente habría que prohibir; esto era una práctica muy habitual en los inicios del franquismo, y a estas alturas solo tiene un sentido ultraespeculativo. Consolidar como una cuestión estructural y sostenida el alquiler por habitaciones es una actitud que nos acerca a las formas de vida del franquismo en la posguerra. Otra cosa diferente es que un grupo de personas (estudiantes, trabajadores desplazados, etc.) decidan alquilar conjuntamente una vivienda para habitar en ella mientras las circunstancias que tengan en común así se lo aconsejen.
En la introducción del Real Decreto-ley 26/2026 se habla “ambiguamente” sobre el origen del problema de los alquileres y, aunque no se dice de una forma explícita, se deja entrever que el franquismo es uno de ellos. La primera campaña que se hizo en Castilla contra la nomenclatura y simbología franquista se impulsó desde IzCa en los últimos años del siglo pasado y primeros del actual. Por esa campaña tuvimos diversos procesamientos y juicios. Esto lo traemos a colación porque obviamente nuestro carácter antifranquista está claramente demostrado en nuestra práctica. Pero los antifascistas, los revolucionarios/as en general, tenemos que respetar el rigor histórico: los alquileres con plazo de finalización fueron introducidos en 1985 por el «Decreto Boyer», ministro de Felipe González. Respetemos la verdad, pues es el primer paso para cualquier movimiento transformador serio.
La crisis económica, especialmente relacionada con la vivienda, la de 2007-2008 fue gestionada inicialmente por el Gobierno de Zapatero (el de las joyas), quien se cansó de negar su existencia y de tacharla de invento de la derecha. La capacidad para la mentira y aparente autoengaño de los Gobiernos del PSOE es bochornosa.
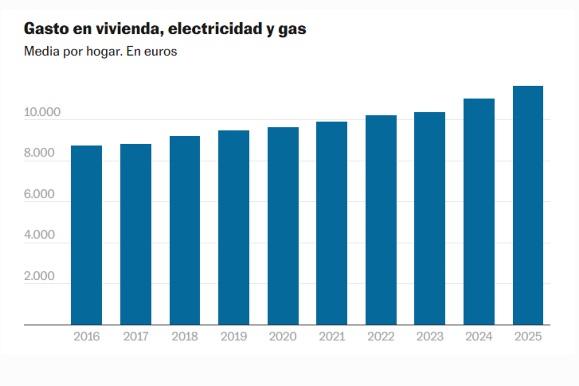
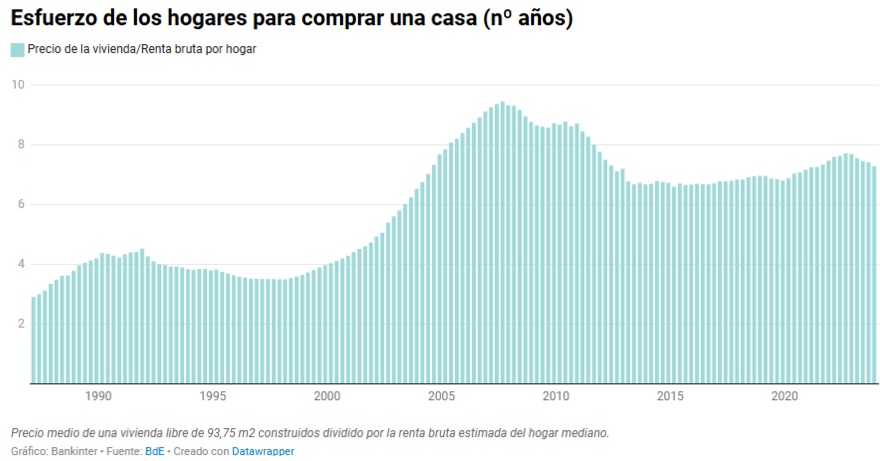
Entre el año 2011 y 2026 los precios del alquiler subieron como media un 80%, mientras los salarios crecieron un 30%. Los desembolsos relacionados con la vivienda, que incluyen los suministros eléctricos, del gas y agua, así como los alquileres, hipotecas y el mantenimiento, suponen ya, según la Encuesta de Presupuestos Familiares de 2025, prácticamente un tercio de la factura total de los hogares: un 33,2% de media, hasta los 11.665 euros. Ese porcentaje implica que dedicaron a la vivienda 636 euros más con respecto al ejercicio previo, la mayor subida de todas las categorías, tanto en términos absolutos, como relativos (un 5,8% más si se compara con 2024). Si nos referimos al precio de alquiler de vivienda, este ha subido un 12% en el segundo trimestre de 2026, tras más de 12 años de crecimiento ininterrumpido. Comprar una casa requiere 7,5 años de sueldo íntegro, el doble que en los 80 y los 90. En 1987, se podía obtener una vivienda destinando el sueldo de 3 años.
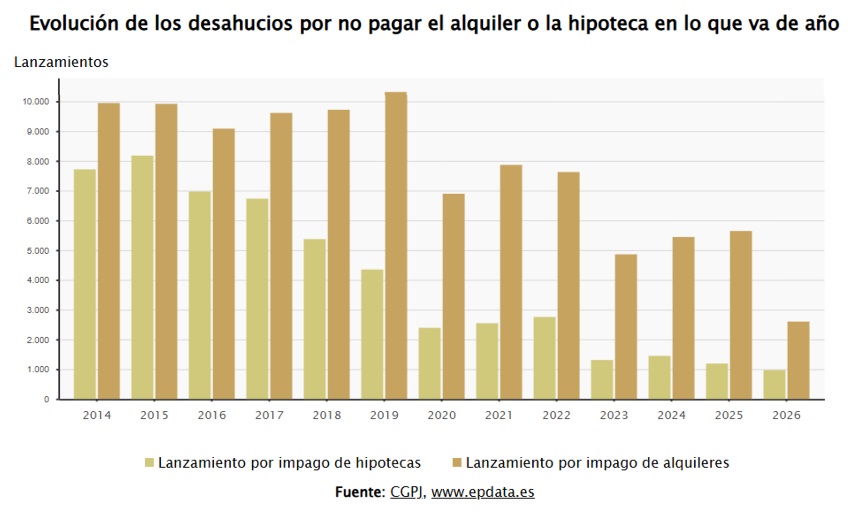
A principios del presente siglo, el Gobierno español en colaboración de la gran banca optó por impulsar la compra de vivienda, hasta el desastre de 2007-2008, que dejó a una gran parte de las familias del Estado español sin casa y sin dinero; a diferencia de lo que sucedía en otros países, incluso en los EEUU, aquí no se admitió la dación en pago de la vivienda para cancelar la hipoteca pendiente. Desde luego, se trata de algo que debería regular un Gobierno que se autodenomina progresista, pero esto tampoco aparece por ningún lado en el decreto conocido. Posteriormente a ese crack del 2007-2008, se impulsó el modelo de alquiler, pero este está tan viciado por las exigencias de la banca que ha generado similares problemas, tal como de forma cruda se está comprobando. Ahora vuelven a bombardearnos con la necesidad de un tiempo de “construcción masiva” como teórica solución al problema.
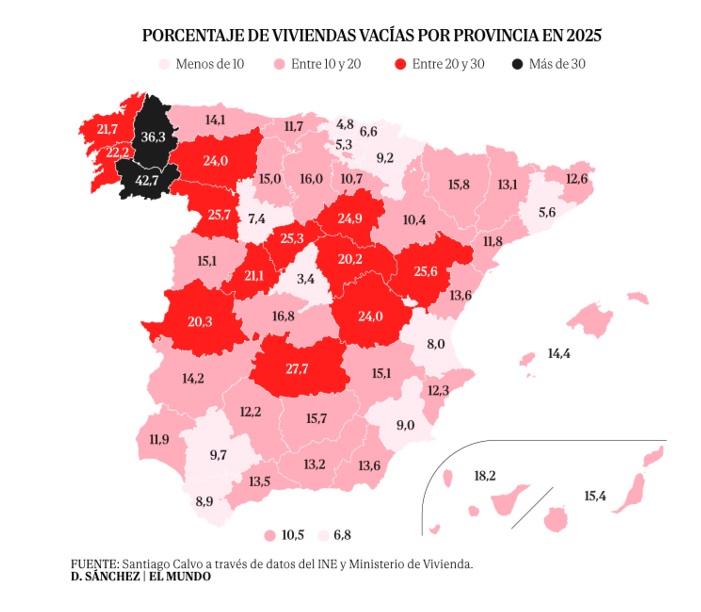
El parque de viviendas consta en la actualidad de aproximadamente 26.600.000 casas, de las cuáles 3.800.000 están vacías, lo que supone un 14.4% del total. Obviamente su localización es muy desigual, y en el caso de Madrid el número de viviendas sin ocupar es mínimo, pero en otras Comunidades Autónomas los niveles son muy altos. Es por tanto de difícil credibilidad que haya que lanzar un proceso masivo de construcción, salvo en el caso de la construcción pública, pero la cuestión no está acotada ni mucho menos en ese sentido.
Afrontar de verdad el problema de la vivienda requiere medidas inmediatas y medidas a medio y largo plazo. Las urgentes pasan no solo por topar el precio de los alquileres, sino rebajarlos en muchísimas ocasiones, y hacer un estudio riguroso (no condicionado por el capitalismo especulativo) sobre la auténtica necesidad de construcción de viviendas en este país. No se trata de dar impulso a una nueva oleada especulativa basada en tal cuestión, sino en resolver el problema para la mayoría de la sociedad, con alquileres asequibles que no supongan más del 25% de salario bruto de los trabajadores, o en caso de que opten por una compra, por un criterio similar respecto a las cuotas hipotecarias. Por cierto, en la Europa capitalista occidental hay dos formas diferentes de amortizar las hipotecas: el modelo alemán y el francés. Habría que exigir que la banca española siguiese el modelo alemán y no el francés, mucho más perjudicial para la gente y beneficioso para las entidades financieras.
La cuestión de la vivienda no ha hecho sino empeorar en las últimas décadas, enmarcado en el avance del neoliberalismo y bajo el Régimen político de la IIª Restauración borbónica, comúnmente conocido como Régimen del 78. Hay que recordar que los únicos centros de servicios que por ley no tienen obligación de disponer de un libro de reclamaciones son las entidades bancarias. Partiendo de ese privilegio, no se puede llegar a otra conclusión que no sea que la banca es el principal poder en este Régimen.
Izquierda Castellana, 1 de octubre de 2026