
Los préstamos de alrededor de 13.000 millones de dólares han permanecido «colgados» durante casi dos años, lo que ha generado pagos de intereses, pero ha pesado en los balances de los bancos
Los 13.000 millones de dólares que Elon Musk pidió prestados para comprar Twitter se han convertido en el peor acuerdo de financiación de fusiones para los bancos desde la crisis financiera de 2008-09.
Los siete bancos involucrados en el acuerdo, incluidos Morgan Stanley y Bank of America, prestaron el dinero al holding del multimillonario para privatizar la plataforma de redes sociales, ahora llamada X, en octubre de 2022. Los bancos que otorgan préstamos para adquisiciones generalmente venden la deuda rápidamente a otros inversores para sacarla de sus balances, ganando dinero con las tarifas.
Los bancos no han podido deshacerse de la deuda sin incurrir en grandes pérdidas, en gran parte debido al débil desempeño financiero de X, dejando los préstamos atascados en sus balances, o «colgados» en la jerga de la industria. Las amortizaciones resultantes han obstaculizado los libros de préstamos de los bancos y, en un caso, fue un factor que limitó la compensación para el departamento de fusiones de un banco, según personas involucradas en el acuerdo.
El valor de los préstamos a Musk se agrió rápidamente después de que se completó la adquisición de 44.000 millones de dólares. Pero un nuevo análisis muestra cómo su persistente bajo rendimiento ha puesto al acuerdo en territorio histórico.
Según datos de PitchBook LCD, los préstamos de Twitter se han colgado más tiempo que cualquier otro acuerdo similar sin vender desde la crisis financiera de 2008-09, para el que la firma de investigación tiene registros completos. Había muchos más acuerdos pendientes en ese entonces, pero los bancos en ese período generalmente aún podían vender o cancelar la mayor parte de su deuda pendiente dentro de aproximadamente un año después de emitir los préstamos. Un acuerdo pendiente, una adquisición de deuda por 20.000 millones de dólares en 2007, era más grande que Twitter, pero terminó en bancarrota unos 12 meses después de que los bancos emitieran el cheque.
La resaca más larga
Cuánto tiempo estuvieron atascados los acuerdos «colgados» en los balances de los bancos:
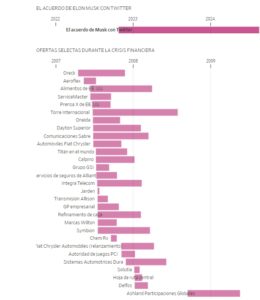
Nota: Los acuerdos «colgados» son deudas que los bancos han prestado para financiar una fusión o adquisición, pero que no pudieron vender a los inversores. El inicio de cada banda refleja la fecha en que los bancos habían planeado deshacerse de la deuda. La longitud de cada banda refleja el tiempo durante el cual no pudieron descargarla.
Fuente: PitchBook LCD
Steven Kaplan, profesor de finanzas en la Universidad de Chicago que ha seguido este tipo de acuerdos desde la década de 1980, dijo que Twitter no solo es el mayor acuerdo pendiente por monto en dólares desde la crisis financiera de 2008, sino uno de los más grandes de todos los tiempos.
«Los préstamos han pesado sobre los bancos durante mucho más tiempo que otros acuerdos pendientes que hemos visto», dijo.
Los bancos que acordaron suscribir un acuerdo que incluso Musk dijo que estaba sobrevalorado lo hicieron en gran medida porque el atractivo de bancar a la persona más rica del mundo era demasiado atractivo para dejarlo pasar, según personas involucradas en el acuerdo. Musk y otros inversores aportaron alrededor de 30.000 millones de dólares para comprar la empresa, dando a los bancos cierto colchón en caso de que las cosas salieran mal.
Los bancos, que también incluyen a Barclays, Mitsubishi UFJ Financial Group, BNP Paribas, Mizuho y Société Générale, han podido cobrar fuertes pagos de intereses de los préstamos X. Por lo general, son a siete u ocho años y conllevan tasas varios puntos porcentuales por encima del índice de referencia para las empresas con grado de inversión. Y los bancos aún podrían recuperarse en última instancia si X es capaz de cubrir sus obligaciones de intereses y reembolsar el capital cuando venzan los préstamos.
«A algún precio, podrían venderlo con pérdidas, pero con Musk podrían terminar recibiendo 100 centavos por dólar, si las cosas salen bien», dijo Kaplan.

Elon Musk y otros inversores desembolsaron alrededor de 30.000 millones de dólares para comprar la empresa. Foto: Noah Berger/Associated Press
Pero casi dos años después de la adquisición de Musk, el negocio de X todavía está luchando por salir del profundo agujero en el que cayó bajo su propiedad: la compañía dijo el año pasado que su valor había caído más de la mitad, a alrededor de 19.000 millones de dólares.
Si bien los datos indican que el uso de la aplicación aumentó en medio de la explosión de noticias políticas en las últimas semanas, no hay evidencia de que eso se esté traduciendo en una recuperación significativa en los ingresos publicitarios que durante mucho tiempo sostuvieron los ingresos de la compañía, que antes de Musk luchó por mantener las ganancias. Musk ha pasado de decirles a los anunciantes que huyeron de la plataforma que «se vayan a la» a demandarlos a ellos y a un grupo comercial este mes, alegando que conspiraron ilegalmente para boicotear X. El grupo ha dicho que planea refutar las acusaciones en los tribunales.
El servicio de los préstamos no está ayudando a la salud financiera de X. Incluso antes de que las tasas dejaran de subir, Musk dijo que sus pagos anuales de intereses ascienden a alrededor de 1.500 millones de dólares.
Con la marca de dos años en los préstamos de Twitter acercándose rápidamente, los bancos no han hecho movimientos para venderlos, incluso después de que algunos bancos han reducido el valor de los préstamos en cientos de millones de dólares.
Las pérdidas de papel de la deuda han hecho mella en las ganancias de los bancos, y mantener préstamos de alto riesgo directamente en el balance atrae un mayor escrutinio de los reguladores. Debido a Twitter y otros acuerdos, algunos de los bancos también redujeron la cantidad que prestaban para proporcionar capital para acuerdos de financiación de fusiones, según algunas de las personas.
Los préstamos de Twitter, junto con otros acuerdos pendientes, ayudaron a golpear la posición de algunos bancos en las tablas de clasificación de banca de inversión, una clasificación de larga data de su participación en el mercado. Las clasificaciones son una parte importante de la forma en que los bancos se promocionan a los clientes y pueden afectar la compensación.
Bank of America y Morgan Stanley ocuparon los dos primeros puestos en las tablas de la liga de banca de inversión con finanzas apalancadas de EE. UU. en 2021 y 2022 durante algunos trimestres antes de que Musk comprara Twitter, según datos de Dealogic. En 2023 y 2024, JPMorgan y Goldman Sachs, que no financiaron el acuerdo con Twitter, han ocupado los primeros puestos.

Barclays tuvo varios acuerdos colgados que perjudicaron su desempeño, pero X fue, con mucho, el más grande, según personas familiarizadas con la situación. Foto: SIMON DAWSON/REUTERS
Los préstamos colgados también han reducido el salario anual de algunos banqueros de inversión.
A los principales banqueros de inversión de Barclays en el equipo de fusiones y adquisiciones se les dijo en una cena en Nueva York a principios del año pasado que la compensación para todos en la sala se reduciría en al menos un 40% con respecto al año anterior. El banco tuvo varios acuerdos colgados que perjudicaron su desempeño, pero X fue, con mucho, el más grande, según personas familiarizadas con la situación.
Una vez que los banqueros recibieron sus bonos del año, alrededor de 50 de los más de 200 directores gerentes de Barclays dejaron la firma, según las personas.
A principios de este año, los bancos discutieron un posible plan para reestructurar el acuerdo en el que Musk podría pagar parte de la deuda pendiente de X y los bancos acordarían pagos de intereses más bajos, dijeron personas familiarizadas con el asunto. X no siguió adelante con el plan, dijeron.
COMPARTE TUS PENSAMIENTOS
¿Qué opinas de la adquisición de Twitter por parte de Elon Musk? Únete a la conversación a continuación.
El acuerdo presenta un Catch-22 para los bancos. Por un lado, están ansiosos por estar bien posicionados para trabajar con Musk y sus seis empresas, que van desde el fabricante de vehículos eléctricos Tesla hasta Neuralink y xAI. Muchos ven una posible oferta pública inicial de la compañía de cohetes de Musk, SpaceX, o su negocio de satélites Starlink como un evento que genera tarifas y que no quieren perderse.
Pero mientras tanto, algunos de los comentarios públicos y tuits de Musk han dificultado la venta de la deuda para ellos, dadas las presiones resultantes sobre el negocio.
En MUFG, la diatriba de Musk contra los anunciantes en el otoño provocó ansiedad entre los altos ejecutivos estadounidenses del banco, según personas familiarizadas con su pensamiento. Poco después de los comentarios de Musk, rebajaron la calificación crediticia interna del banco del préstamo, una señal de que no creen que sea fácil recuperar su dinero, y patearon la deuda a su grupo de situaciones especiales y reestructuraciones, que generalmente maneja las deudas de empresas en bancarrota y con dificultades financieras.
Un portavoz del banco dijo: «MUFG ha tenido varias conversaciones constructivas con el Sr. Musk y su equipo de liderazgo. Esperamos alcanzar un resultado positivo en cuanto al reembolso».
Justin Baer y Laura Cooper contribuyeron a este artículo.
Escribe a Alexander Saeedy en alexander.saeedy@wsj.com y a Dana Mattioli en dana.mattioli@wsj.com